Domain analogspeicher.de kaufen?
Wir ziehen mit dem Projekt
analogspeicher.de um.
Sind Sie am Kauf der Domain
analogspeicher.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain analogspeicher.de kaufen?
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **
Ähnliche Suchbegriffe für Differenzbesteuerung
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:

-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **

Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
-
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
Ähnliche Suchbegriffe für Differenzbesteuerung
-
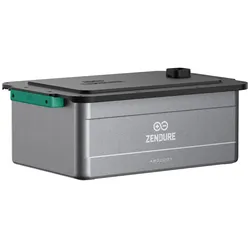
Zendure AB3000X 2,88kWh Speichererweiterung – nur für SolarFlow 2400 ACZendure AB3000X 2,88 kWh – LiFePO4 Speichererweiterung für SolarFlow 2400 AC Der Zendure AB3000X ist die speziell für den SolarFlow 2400 AC entwickelte 48-V-Erweiterungsbatterie. Mit 2.880 Wh Nennenergie, 48 V und 60 Ah erweitert sie ein bestehendes SolarFlow-2400-AC-System modular und eignet sich für Haushalte, die mehr Solarüberschuss aus einer vorhandenen Balkon- oder Dach-PV-Anlage zeitversetzt nutzen möchten. Die Batterie arbeitet mit langlebiger LiFePO4-Technologie , besitzt eine automatische Selbstheizung für niedrige Temperaturen und ist mit einem integrierten Schutz- und Brandschutzkonzept ausgestattet. Wichtig für die Auswahl: Der AB3000X gehört zur 48-V-Plattform des SolarFlow 2400 AC und ist nicht als universeller Zendure-Akku zu behandeln. Passend für SolarFlow 2400 AC Der AB3000X ist für den Zendure SolarFlow 2400 AC vorgesehen. Bis zu sechs AB3000X-Module können in einem System eingesetzt werden. Damit lässt sich die Speicherkapazität schrittweise von 2,88 kWh auf bis zu 17,28 kWh erweitern. Vor einer Erweiterung sollten Systemmodell, vorhandene Batterien, Firmwarestand, Aufstellort und verfügbare Stellfläche geprüft werden. 2,88 kWh LiFePO4 pro Batteriemodul Jeder AB3000X besitzt 48 V Nennspannung, 60 Ah Nennkapazität und 2.880 Wh Energieinhalt . Zendure gibt eine Lebensdauer von 6.000 Zyklen an. Die LiFePO4-Chemie ist auf stationäre Energiespeicherung und viele Lade-/Entladezyklen ausgelegt. Leistung und Erweiterbarkeit Für ein einzelnes AB3000X-Modul nennt Zendure eine maximale Eingangs-/Ausgangsleistung von 2.880 W . Bei zwei oder mehr AB3000X-Modulen nennt der Hersteller bis zu 3.840 W auf Batterieseite. Die tatsächlich nutzbare Systemleistung wird zusätzlich durch das angeschlossene SolarFlow-2400-AC-Hauptgerät und dessen Betriebsmodus begrenzt. Selbstheizung und Temperaturbereich Die automatische Selbstheizfunktion arbeitet laut Zendure im Bereich von -20 bis 0 °C . Der zulässige Ladebereich liegt bei 0 bis 50 °C , der Entladebereich bei -20 bis 60 °C . Damit ist die Batterie auch für anspruchsvollere Aufstellorte geeignet, sofern die Installations- und Umgebungsbedingungen des Herstellers eingehalten werden. Sicherheitsfunktionen und IP65 Der AB3000X verfügt über Schutz gegen Überspannung, Überstrom, Kurzschluss und Überhitzung . Zusätzlich nennt Zendure ein Aerosol-Brandschutzsystem mit einer Aktivierungstemperatur von 170 °C ±10 °C. Die Batterie ist mit IP65 klassifiziert. Abmessungen und Gewicht Ein AB3000X misst etwa 477,5 × 320 × 194 mm und wiegt rund 26,1 kg . Bei mehreren Modulen muss die gesamte Stellfläche beziehungsweise Stapelhöhe sowie die Tragfähigkeit des Aufstellortes berücksichtigt werden. Kaufcheck vor der Speichererweiterung Vor der Bestellung bitte prüfen: Hauptgerät SolarFlow 2400 AC, vorhandener Batterietyp AB3000X, Anzahl der bereits installierten Module, Aufstellfläche, zulässige Umgebungstemperatur und Systemkonfiguration . Die Modellbezeichnung AB3000X ist entscheidend; optisch ähnliche Zendure-Batterien anderer Serien gehören zu anderen Systemplattformen. 0 % Umsatzsteuer nach § 12 Abs. 3 UStG – Voraussetzungen beachten Diese Artikelvariante wird im Shop mit dem Nullsteuersatz geführt. Der 0-%-Steuersatz gilt nur, wenn die gesetzlichen Voraussetzungen des § 12 Abs. 3 UStG erfüllt sind. Bei Speichern unter 5 kWh greift die steuerliche Vereinfachungsvermutung zur PV-Nutzung nicht automatisch; die Voraussetzungen müssen im konkreten Anwendungsfall erfüllt sein. Maßgeblich ist die tatsächliche Verwendung als Speicher einer begünstigten Photovoltaikanlage. Lieferumfang 1x Zendure AB3000X LiFePO4 Erweiterungsbatterie 48 V / 60 Ah / 2.880 Wh579,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
-
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
-
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.